

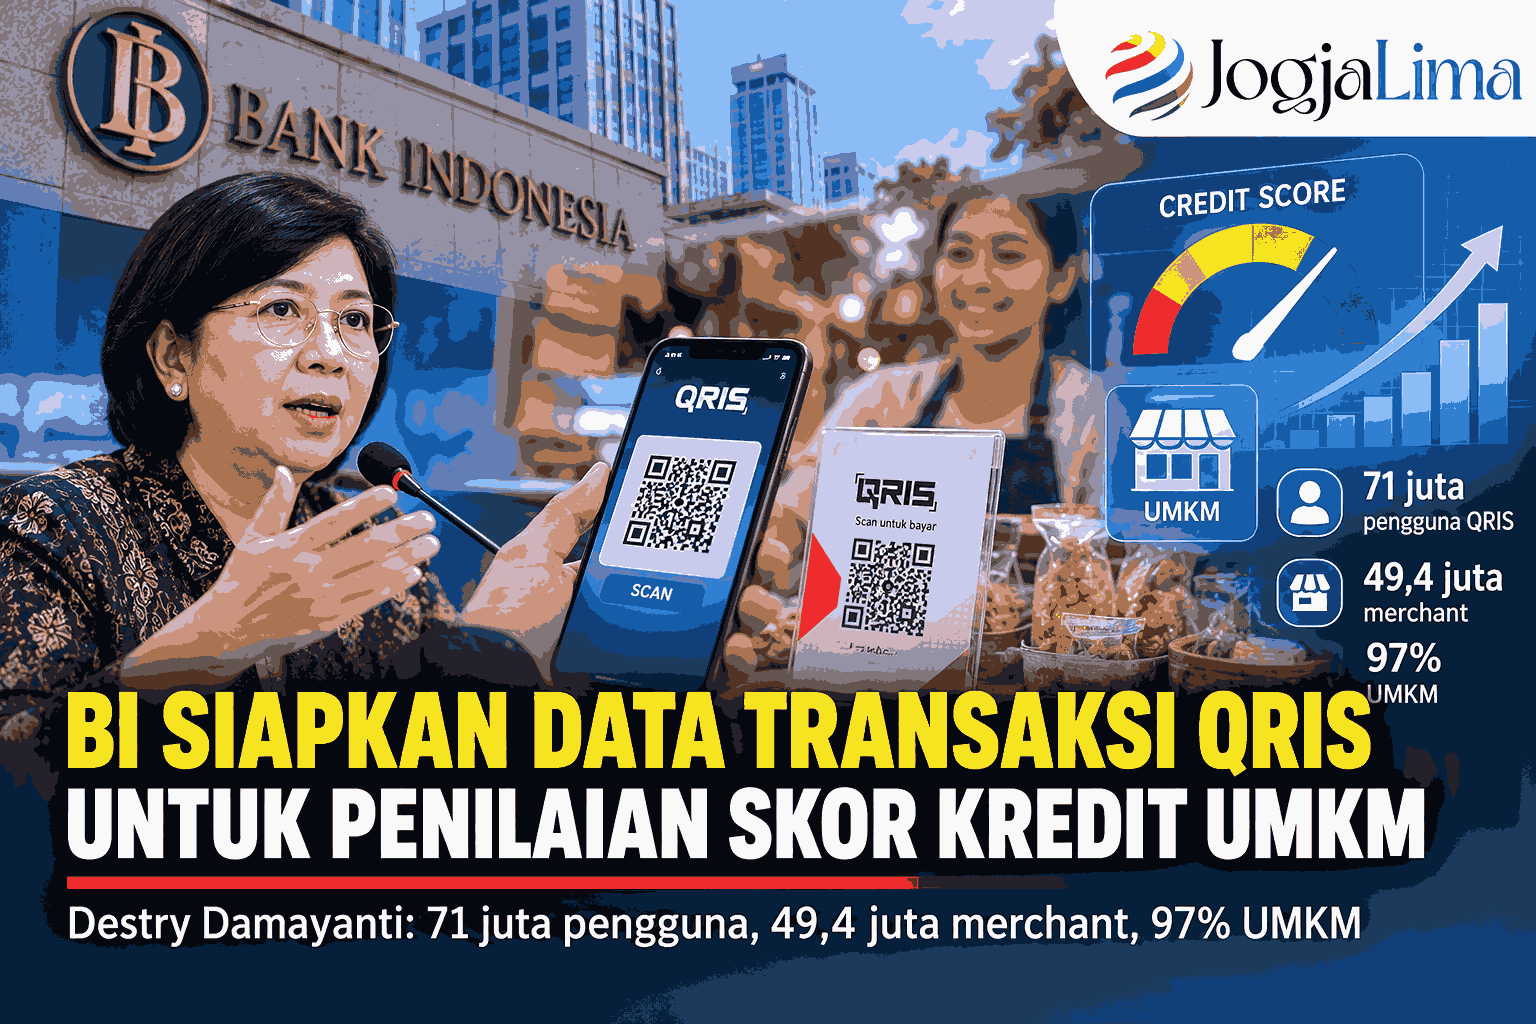
JogjaLima.id – Bank Indonesia (BI) berencana memanfaatkan data transaksi melalui Quick Response Code Indonesian Standard (QRIS) sebagai salah satu acuan dalam penilaian skor kredit (credit scoring) bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Kebijakan ini diharapkan dapat membantu memperluas akses pembiayaan bagi pelaku UMKM, khususnya usaha kecil yang selama ini menghadapi keterbatasan akses terhadap layanan kredit perbankan.
Saat ini, jumlah pengguna QRIS telah mencapai 71 juta orang, dengan jumlah merchant sebanyak 49,4 juta. Dari jumlah merchant tersebut, sekitar 97 persen merupakan pelaku UMKM. Data transaksi merchant UMKM tersebut direncanakan menjadi salah satu landasan untuk menilai kelayakan calon penerima kredit
Pernyataan tersebut disampaikan Gubernur Bank Indonesia (BI) Destry Damayanti dalam acara Danantara Technology Innovation Investment Forum (TIIF) 2026 di Jakarta, Senin (26/10/2026)
Transaksi Digital Berpotensi Membuka Akses Pembiayaan
Pemanfaatan data transaksi QRIS dapat memberikan gambaran mengenai aktivitas usaha, seperti frekuensi transaksi dan pola penerimaan pembayaran. Informasi tersebut berpotensi menjadi bahan tambahan bagi lembaga keuangan dalam menilai kemampuan usaha dan kelayakan calon debitur.
Bagi pelaku UMKM, rekam jejak transaksi digital dapat menjadi alternatif data pendukung ketika mereka belum memiliki laporan keuangan formal yang memadai.
Namun, penggunaan data transaksi QRIS sebagai acuan credit scoring tidak serta-merta berarti setiap merchant akan otomatis memperoleh kredit. Keputusan pemberian pinjaman tetap bergantung pada mekanisme penilaian lembaga keuangan, kemampuan membayar, serta persyaratan kredit yang berlaku.
Selain itu, pemanfaatan data transaksi perlu memperhatikan perlindungan data pribadi, keamanan informasi, dan transparansi dalam proses penilaian kredit.
BI Perkuat Infrastruktur Sistem Pembayaran
Pemanfaatan data QRIS merupakan bagian dari upaya Bank Indonesia memperkuat sistem pembayaran sekaligus mendorong peningkatan transaksi keuangan digital.
Selain QRIS, BI juga mengembangkan layanan BI-Fast, yaitu infrastruktur pembayaran ritel yang memungkinkan transfer dana antar bank dilakukan secara cepat, tersedia setiap saat, dan dengan biaya yang relatif terjangkau bagi masyarakat.
Destry Damayanti menyebut layanan BI-Fast sebagai salah satu bentuk pengembangan infrastruktur pembayaran yang belum banyak dimiliki oleh bank sentral di berbagai negara.
Pengembangan QRIS dan BI-Fast menunjukkan bahwa transformasi digital sistem pembayaran tidak hanya berkaitan dengan kemudahan bertransaksi, tetapi juga berpotensi mendukung perluasan layanan keuangan bagi masyarakat dan pelaku usaha.
Tantangan Implementasi
Meski berpotensi memperluas akses pembiayaan, pemanfaatan data transaksi digital untuk penilaian kredit tetap membutuhkan penerapan yang hati-hati.
Aktivitas transaksi yang tinggi belum tentu mencerminkan keuntungan usaha atau kemampuan membayar pinjaman. Sebaliknya, usaha dengan transaksi QRIS yang masih terbatas belum tentu tidak layak mendapatkan pembiayaan.
Karena itu, data QRIS idealnya digunakan sebagai salah satu komponen penilaian yang dikombinasikan dengan informasi relevan lainnya, bukan sebagai satu-satunya penentu kelayakan kredit.
Apabila diterapkan secara transparan dan proporsional, kebijakan ini berpotensi menjadi salah satu instrumen untuk membantu UMKM memperoleh akses pembiayaan yang lebih luas, sekaligus mendorong pemanfaatan teknologi digital dalam kegiatan ekonomi.
