
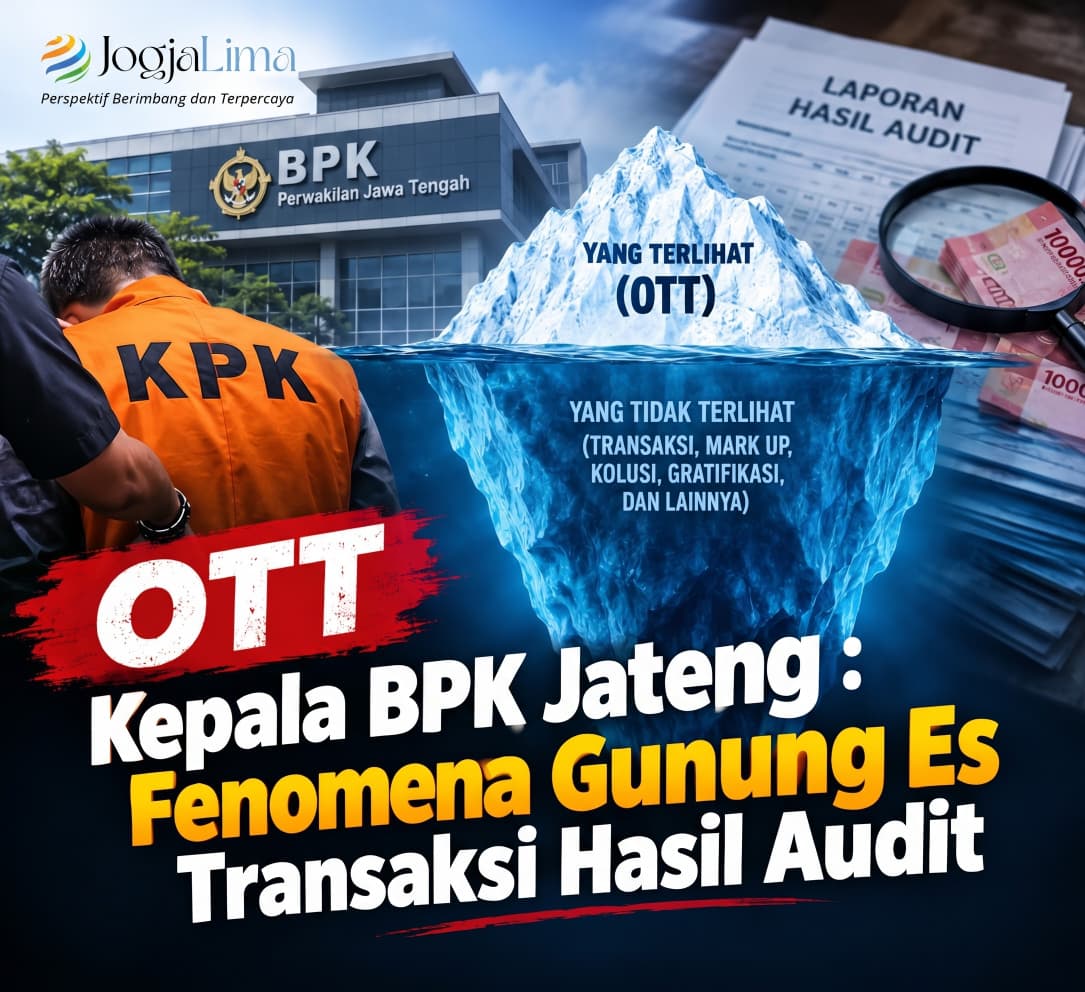
OTT mungkin hanya memperlihatkan puncak persoalan. Sementara itu, potensi penyimpangan dalam proses pemeriksaan, penentuan temuan, penghitungan kerugian negara, dan hubungan antara auditor dengan pihak yang diperiksa bisa jauh lebih luas dan tidak seluruhnya terungkap melalui penindakan pidana. OTT Klaten Membuka Kembali Pertanyaan tentang Integritas Pemeriksaan Keuangan.
JogjaLima.id — Operasi tangkap tangan Komisi Pemberantasan Korupsi (KPK) di Kabupaten Klaten pada 15 Oktober 2026 kembali menyoroti persoalan integritas pengawasan keuangan negara. Dalam perkara tersebut, KPK menetapkan Bupati Klaten Hamenang Wajar Ismoyo, Kepala Perwakilan BPK Jawa Tengah Ahmad Luthfi H. Rahmatullah, serta seorang pihak swasta sebagai tersangka. Ketiganya ditahan setelah pemeriksaan awal.
Menurut penjelasan penyidik KPK yang diberitakan ANTARA pada 17 Oktober 2026, perkara ini berkaitan dengan dugaan permintaan uang Rp 600 juta yang kemudian dinegosiasikan menjadi Rp 400 juta. Uang tersebut diduga berkaitan dengan upaya mengkondisikan Laporan Hasil Pemeriksaan BPK atas Laporan Keuangan Pemerintah Kabupaten Klaten Tahun 2025
Dalam pemeriksaan tersebut, penyidik menyebut adanya dua temuan kelebihan pembayaran honorarium dengan nilai keseluruhan sekitar Rp 5 miliar. KPK menduga kedua temuan itu dibahas agar tidak dimasukkan dalam laporan pemeriksaan. Laporan yang kemudian disampaikan pada Juni 2026 disebut telah menghapus kedua poin tersebut.
Kasus ini penting bukan semata-mata karena besarnya uang yang diduga diminta. Persoalan yang lebih mendasar adalah kemungkinan penyimpangan fungsi pemeriksaan: ketika laporan hasil audit yang seharusnya menyajikan hasil pemeriksaan secara objektif justru diduga menjadi objek transaksi.
Bukan Kasus yang Berdiri Sendiri
Kasus Klaten bukan kali pertama aparat penegak hukum menangani dugaan suap yang berkaitan dengan pemeriksaan keuangan oleh BPK.
Pada 2017, perkara suap terkait pengurusan opini Wajar Tanpa Pengecualian (WTP) pada Kementerian Desa, Pembangunan Daerah Tertinggal, dan Transmigrasi mengungkap hubungan transaksional antara pihak yang diperiksa dan auditor, yang melibatkan Rochmadi Saptogiri dan Ali Sadli dari BPK, serta Sugito dan Jarot Budi Prabowo dari Kemendes PDTT.
Pada 2022, KPK menangani perkara suap yang melibatkan auditor BPK Perwakilan Jawa Barat dan pihak Pemerintah Kabupaten Bogor. Perkara tersebut berkaitan dengan dugaan pengkondisian opini laporan keuangan daerah, yang melibatkan Anthon Merdiansyah, Arko Mulawan, Gerri Ginanjar, dan Hendra Nur serta Bupati Ade Yasin.
Pada 2023, perkara di Kabupaten Kepulauan Meranti, Riau, juga menyeret auditor BPK dalam kasus penerimaan suap yang melibatkan auditor BPK M. Fahmi Aressa dan Bupati Muhammad Adil.
Pada tahun yang sama (2023), perkara pemberian uang sekitar Rp1,8 miliar dan barang mewah untuk mempengaruhi atau mengatur temuan pemeriksaan BPK di Kabupaten Sorong, Papua Barat Daya yang melibatkan Pj Bupati Sorong Yan Piet Mosso, Kepala Perwakilan BPK Patrice Lumumba Sihombing, dan pihak lain.
Sementara itu, pada Juni 2026, KPK mengumumkan penetapan sejumlah tersangka dalam perkara yang berkaitan dengan pemeriksaan keuangan Kabupaten Muara Enim, Sumatera Selatan, yang melibatkan Titin Rita Lestari, Ketua Tim Pemeriksaan BPK, serta sejumlah pihak dari Pemkab Muara Enim dan swasta.
Yang terbaru pada awal Oktober 2026, Polda Kalimantan Barat melakukan penindakan di Kabupaten Bengkayang dan Kota Pontianak yang melibatkan Direktur Perumdam Tirta Bengkayang berinisial HR dan auditor BPK berinisial DN.
Rangkaian perkara tersebut menunjukkan bahwa risiko korupsi dapat muncul pada titik pertemuan antara pihak yang diperiksa dan pihak yang memiliki kewenangan memeriksa.
Mengapa Hasil Pemeriksaan Memiliki Nilai Strategis?
Pemeriksaan keuangan daerah bukan proses administratif yang tidak memiliki konsekuensi. Hasilnya menjadi bagian penting dalam akuntabilitas pengelolaan keuangan publik.
Temuan audit dapat mengharuskan pemerintah daerah memperbaiki administrasi, menindaklanjuti kelebihan pembayaran, menyelesaikan persoalan kepatuhan, atau memperkuat pengendalian internal. Opini audit juga menjadi salah satu indikator yang diperhatikan masyarakat dalam menilai kewajaran laporan keuangan pemerintah.
Karena itu, pihak yang diperiksa dapat memiliki kepentingan terhadap isi laporan pemeriksaan.
Ketika Temuan Audit Menjadi Objek Transaksi
Secara ideal, audit berfungsi menguji kepatuhan, menilai kewajaran laporan keuangan, mengidentifikasi penyimpangan, dan memberikan dasar bagi perbaikan tata kelola.
Dalam praktiknya, terdapat risiko ketika pihak yang diperiksa memiliki kepentingan untuk menghilangkan temuan, memperkecil nilai tertentu, atau memperoleh opini yang lebih baik daripada kondisi yang sebenarnya.
Apakah Ada Transaksi yang Tidak Terungkap?
Opini WTP bukan jaminan bahwa seluruh program pemerintah bebas korupsi. Opini audit mempunyai ruang lingkup dan tujuan tertentu, sedangkan tindak pidana korupsi harus dibuktikan berdasarkan unsur delik dan alat bukti yang relevan.
Karena itu, evaluasi integritas pemeriksaan keuangan perlu bergerak lebih jauh daripada sekadar mempertanyakan apakah sebuah pemerintah daerah memperoleh opini WTP. Publik juga perlu mengetahui apakah temuan pemeriksaan ditindaklanjuti, apakah rekomendasi diperbaiki, dan apakah proses pengawasan berjalan independen.
Kasus Klaten memberi alasan kuat untuk menguji efektivitas mekanisme pengendalian tersebut. Namun, penyelesaian persoalan tidak cukup hanya dengan menangkap pelaku yang diduga terlibat. Perlu pula evaluasi atas sistem yang memungkinkan komunikasi, negosiasi, atau perubahan temuan pemeriksaan dilakukan di luar prosedur profesional.
Peristiwa ini bukan sekadar perkara dugaan suap yang melibatkan individu. Tetapi juga menjadi momentum untuk menguji apakah sistem pemeriksaan keuangan negara telah memiliki pengaman yang cukup kuat terhadap kemungkinan intervensi pihak yang diperiksa.
Di sinilah fenomena gunung es menjadi relevan. Perkara yang terungkap melalui OTT merupakan bagian yang terlihat. Sementara itu, kemungkinan persoalan yang lebih luas dan banyak terjadi belum dapat terungkap karena harus dicari melalui pemeriksaan dokumen, penelusuran perkara lain, dan evaluasi terhadap mekanisme pengawasan.
