

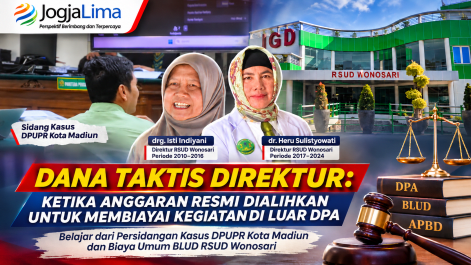
Ketika Dana Taktis Menjadi Persoalan Hukum
JogjaLima.id – Istilah dana taktis sering terdengar dalam lingkungan birokrasi pemerintahan. Dana ini biasanya dipahami sebagai sejumlah uang yang disediakan untuk membiayai kebutuhan operasional tertentu yang dianggap mendesak, tidak terduga, atau belum tersedia alokasi anggarannya.
Sekilas, keberadaan dana taktis mungkin dianggap sebagai solusi praktis untuk menjawab kebutuhan organisasi. Namun, persoalan muncul ketika dana tersebut dihimpun, dikelola, dan digunakan di luar mekanisme penganggaran serta pertanggungjawaban keuangan pemerintah.
Dalam tata kelola keuangan negara dan daerah termasuk BLUD, tidak dikenal prinsip bahwa seorang pimpinan instansi dapat membentuk anggaran sendiri hanya karena memiliki kewenangan memimpin organisasi. Setiap penerimaan dan pengeluaran uang yang berkaitan dengan keuangan pemerintah harus memiliki dasar hukum, tujuan yang sah, mekanisme penggunaan, serta pertanggungjawaban yang dapat diperiksa.
Dua perkara yang menarik untuk dicermati adalah persidangan dugaan korupsi yang berkaitan dengan dana taktis DPUPR Kota Madiun dan persoalan dana Biaya Umum di BLUD RSUD Wonosari.
Keduanya memiliki konteks dan sumber dana yang berbeda. Namun, terdapat satu pertanyaan mendasar yang mempertemukan keduanya: dapatkah pimpinan instansi menggunakan dana yang dikelola di luar mekanisme anggaran resmi untuk membiayai kegiatan operasional yang tidak dianggarkan?
DPUPR Kota Madiun: Dana Taktis dari Fee Proyek
Persidangan perkara dugaan korupsi yang menyeret Wali Kota Madiun nonaktif Maidi, mantan Kepala DPUPR Thariq Megah, dan pihak kontraktor di Pengadilan Tipikor Surabaya mengungkap keterangan sejumlah saksi mengenai pengumpulan dana taktis di lingkungan DPUPR.
Dalam pemberitaan persidangan, sejumlah saksi menerangkan adanya pengumpulan commitment fee dari proyek-proyek pekerjaan di lingkungan DPUPR. Besaran yang disebutkan dalam persidangan mencapai 10 persen untuk proyek penunjukan langsung dan 4 persen untuk proyek tender.
Dana yang terkumpul disebut sebagai dana taktis yang digunakan untuk berbagai kebutuhan operasional dan kegiatan di luar pelaksanaan kegiatan yang ada di Dokumen Pelaksaan Anggaran (DPA) DPUPR. Beberapa penggunaan yang muncul dalam keterangan saksi antara lain kebutuhan internal, kegiatan eksternal, hingga kegiatan yang dikaitkan dengan kepentingan pihak tertentu.
Keterangan mengenai dana taktis tersebut menjadi perhatian karena sumber dan penggunaannya tidak berkaitan dengan pelaksanaan pekerjaan yang telah dianggarkan dalam APBD.
Pemberitaan persidangan juga menyebut adanya keterangan mengenai penggunaan dana untuk berbagai kebutuhan, termasuk kegiatan yang tidak secara langsung berkaitan dengan tugas dan fungsi DPUPR.
Dari sisi tata kelola keuangan pemerintahan, fakta persidangan tersebut memberikan pelajaran penting yaitu : pengumpulan uang dari pihak yang memperoleh pekerjaan pemerintah untuk kemudian dikelola sebagai dana taktis merupakan praktik yang melanggar hukum dan tindak pidana korupsi.
Biaya Umum RSUD Wonosari: Dana Taktis dari Pemotongan Jasa Pelayanan
Persoalan berbeda ditemukan dalam dana Biaya Umum di BLUD RSUD Wonosari.
Berdasarkan pertimbangan putusan pengadilan, Uang Biaya Umum (BU) bersumber dari uang pelayanan RSUD Wonosari (DPA RSUD) yang disisihkan untuk membiayai kegiatan operasional RSUD Wonosari yang tidak tercover dalam DPA dan untuk kesejahteraan pegawai, yang pertanggungjawabannya hanya sampai pada Direktur RSUD Wonosari. Dana tersebut dikelola secara terpisah dari mekanisme pengelolaan keuangan BLUD RSUD.
Dalam persidangan perkara RSUD Wonosari, keterangan sejumlah pihak yang terlibat dalam pengelolaan keuangan rumah sakit yaitu Kepala Bidang Perencanaan dan Keuangan Emy Nur Aini, Kepala Seksi Keuangan Miftahul Huda, Bendahara Indaryati, pembantu bendahara Heni Widi Astuti, direktur RSUD drg Isti Indiyani dan dr Heru Sulistyowati, mengungkap bahwa dana Biaya Umum salah satunya digunakan sebagai dana taktis Direktur.
Keterangan tersebut memunculkan persoalan yang jauh lebih mendasar daripada sekadar persoalan administrasi keuangan. Apabila dana yang berasal dari penerimaan BLUD disisihkan, kemudian dikelola dalam suatu mekanisme tersendiri untuk membiayai kegiatan yang tidak tercantum dalam DPA, pertanyaan hukumnya adalah: atas dasar kewenangan apa dana tersebut dibentuk dan digunakan?
Apakah Direktur BLUD memiliki kewenangan membentuk dana taktis sendiri? Apakah kebutuhan operasional yang tidak dianggarkan dapat dibiayai melalui dana yang dikelola di luar sistem keuangan BLUD? Dan bagaimana pertanggungjawaban penggunaan uang tersebut apabila pencatatannya tidak mengikuti mekanisme keuangan resmi?
Pertanyaan-pertanyaan itu tidak dapat dijawab hanya dengan alasan bahwa dana digunakan untuk dana taktis direktur dan kepentingan operasional rumah sakit.
DPA Bukan Sekadar Dokumen Administrasi
Dokumen Pelaksanaan Anggaran atau DPA memiliki kedudukan penting dalam pelaksanaan anggaran pemerintah daerah. DPA menjadi dasar bagi perangkat daerah untuk melaksanakan kegiatan dan melakukan pengeluaran sesuai dengan alokasi yang telah ditetapkan. Karena itu, DPA bukan sekadar dokumen administratif, melainkan instrumen pengendalian agar uang pemerintah digunakan sesuai tujuan dan peruntukannya.
Permendagri Nomor 13 Tahun 2006 tentang Pedoman Pengelolaan Keuangan Daerah, mengatur bahwa Setiap SKPD dilarang melakukan pengeluaran atas beban anggaran daerah untuk tujuan lain dari yang telah ditetapkan dalam APBD.
Prinsip tersebut memperlihatkan bahwa uang negara (dana APBD termasuk BLUD) tidak boleh diperlakukan sebagai uang bebas yang dapat langsung digunakan oleh pimpinan organisasi sesuai kehendaknya.
Bahkan dalam Perbub nomor 53 tahun 2015 tentang Pedoman Pengelolaan Keuangan BLUD RSUD Wonosari secara tegas dinyatakan bahwa DPA menjadi dasar pelaksanaan program dan kegiatan RSUD serta sebagai dasar penarikan dana. Dalam konteks ini, seluruh dana BLUD seharusnya hanya bisa digunakan untuk membiayai program dan kegaiatan yang terdapat dalam DPA RSUD.
Penggunaan di Luar DPA: Persoalannya Bukan Hanya Tujuan Belanja
Salah satu alasan yang sering digunakan untuk membenarkan dana taktis adalah bahwa uang tersebut dipakai untuk kepentingan operasional organisasi.
Misalnya, untuk kegiatan yang belum dianggarkan, kebutuhan mendesak, kegiatan sosial, pemeliharaan fasilitas, atau kebutuhan lain yang dianggap menunjang tugas pimpinan.
Namun, dalam pengelolaan keuangan pemerintah, persoalannya tidak berhenti pada apakah suatu kegiatan bermanfaat atau tidak. Ada beberapa hal yang harus diuji.
Apakah sumber dana tersebut sah dan dapat digunakan oleh instansi yang bersangkutan? Apakah terdapat kewenangan bagi pimpinan untuk menghimpun atau menyisihkan dana tersebut? Apakah penggunaan dana memiliki dasar dalam dokumen perencanaan dan penganggaran? dan apabila kegiatan belum tercantum dalam DPA, apakah tersedia mekanisme perubahan anggaran, atau pergeseran yang dapat digunakan? serta apakah seluruh penggunaan dana tersebut dicatat serta dipertanggungjawabkan melalui sistem mekanisme pengelolaan keuangan BLUD RSUD keuangan yang resmi?
Apabila kegiatan operasional yang tidak dianggarkan dibiayai melalui dana yang dihimpun dan dikelola secara informal, tanpa dasar kewenangan serta tanpa mekanisme perubahan yang sah, maka persoalannya bukan lagi sekadar kelemahan administrasi.
Praktik demikian berpotensi melanggar prinsip legalitas, transparansi, akuntabilitas, dan tertib pengelolaan keuangan negara atau daerah.
Status Uang dan Legalitas Penggunaannya Harus Dibedakan
Ada satu hal penting yang kerap menimbulkan kekeliruan dalam memahami dana taktis, yaitu mencampuradukkan status uang dengan legalitas penggunaannya. Status uang harus ditelusuri dengan ketentuan hukum yang mengaturnya. Pimpinan instansi termasuk direktur RSUD tidak memiliki kewenangan untuk menggunakan uang BLUD tanpa batas.
Dengan kata lain, status uang dan kewenangan menggunakan uang merupakan dua persoalan hukum yang berbeda.
Dalam kasus Biaya Umum RSUD Wonosari, persoalan yang harus dijawab bukan hanya apakah istilah Biaya Umum tercantum dalam DPA, melainkan juga bagaimana dana tersebut berasal, berdasarkan ketentuan apa pengalihan peruntukan dana tersebut, siapa yang mengelolanya, bagaimana pencatatannya, dan apakah penggunaannya mengikuti mekanisme pengelolaan keuangan BLUD RSUD.
Jika dana berasal dari jasa pelayanan BLUD RSUD, maka perlu diuji apakah penyisihan serta penggunaannya memiliki dasar hukum.
Siapa yang Bertanggung Jawab atas Dana Taktis?
Persoalan berikutnya adalah pertanggungjawaban.
Dalam tata kelola keuangan pemerintah, kewenangan pimpinan tidak dapat dipisahkan dari tanggung jawab. Pengelolaan uang harus memiliki jejak administrasi yang jelas, mulai dari sumber penerimaan, pencatatan, penggunaan, hingga laporan pertanggungjawaban.
Jika suatu dana dikelola secara terpisah dan pertanggungjawabannya hanya sampai kepada pimpinan/direktur, maka muncul risiko hilangnya mekanisme pengawasan berjenjang.
Pola semacam itu dapat menimbulkan pertanyaan: siapa yang memeriksa kebenaran pengeluaran? Siapa yang memastikan uang digunakan sesuai tujuan? Apakah tersedia bukti transaksi yang sah? Apakah penggunaan dana dapat diaudit?
Dalam organisasi pemerintah, tidak cukup hanya menyatakan bahwa uang telah digunakan untuk kepentingan instansi. Harus ada bukti bahwa penggunaan tersebut dilakukan oleh pihak yang berwenang, untuk tujuan yang dibenarkan, dan melalui mekanisme yang sah. Pertanggungjawaban tidak boleh berhenti pada penjelasan pertanggungjawaban hanya sampai pada pimpinan/direktur.
Dua Perkara, Satu Pelajaran Tata Kelola
Perkara DPUPR Kota Madiun dan Biaya Umum BLUD RSUD Wonosari tidak dapat disamakan begitu saja.
Sumber dana keduanya berbeda. Dalam pemberitaan perkara DPUPR Madiun, dana taktis disebut berasal dari fee proyek yang dihimpun dari kontraktor. Sementara dalam kasus RSUD Wonosari, dana taktis berasal dari pemotongan jasa pelayanan yang disebut sebagai biaya umum.
Keduanya juga memiliki konteks kelembagaan dan persoalan hukum yang berbeda.
Namun, keduanya memberikan pelajaran mengenai bahaya terbentuknya dana yang dikelola di luar mekanisme anggaran resmi, terutama ketika dana tersebut digunakan untuk membiayai berbagai kegiatan operasional yang tidak tercantum dalam dokumen anggaran.
Dalam perkara DPUPR Madiun, pertanyaan hukumnya tidak hanya mengenai penggunaan dana taktis, tetapi juga legalitas sumber dana yang berasal dari fee proyek.
Dalam perkara RSUD Wonosari, pertanyaan hukumnya mencakup legalitas penyisihan atau pemotongan jasa pelayanan, pembentukan Biaya Umum, pengelolaan dana di luar kas resmi BLUD RSUD, dan penggunaan dana untuk kegiatan yang tidak dianggarkan atau tidak tercover dalam DPA RSUD.
Namun, prinsip dasarnya tetap sama: uang yang dikelola oleh institusi pemerintah bukan uang pribadi pimpinan dan bukan pula dana bebas yang dapat digunakan menurut kehendak pimpinan tanpa mengikuti ketentuan hukum.
Tidak Ada Kewenangan Membentuk Anggaran Sendiri
Dana taktis mungkin dianggap sebagai jalan pintas untuk mengatasi kebutuhan operasional organisasi. Namun, dalam penyelenggaraan pemerintahan, alasan praktis tidak dapat menggantikan kewajiban hukum.
Apabila suatu kegiatan belum dianggarkan, pemerintah telah menyediakan mekanisme perubahan anggaran. Mekanisme itulah yang harus digunakan, bukan membentuk kas informal yang tidak jelas dasar kewenangan dan pertanggungjawabannya.
Pimpinan instansi memang memiliki kewenangan mengelola organisasi. Akan tetapi, kewenangan tersebut bukan kekuasaan tanpa batas untuk menghimpun, menyisihkan/memotong, dan menggunakan uang yang berada dalam penguasaan institusinya.
Pelajaran dari dua perkara ini seharusnya menjadi peringatan bagi seluruh lembaga pemerintah, termasuk rumah sakit daerah dan puskesmas yang berstatus BLUD.
Jangan sampai alasan kebutuhan operasional justru menjadi pintu masuk terbentuknya sistem keuangan informal di dalam institusi pemerintah.
Sebab, ketika uang pemerintah dikelola di luar mekanisme yang sah, persoalannya bukan lagi sekadar bagaimana uang itu dibelanjakan, melainkan siapa yang berwenang menggunakannya, atas dasar apa penggunaannya dilakukan, dan kepada siapa pertanggungjawabannya diberikan.
Dalam negara hukum, tidak ada pimpinan yang berwenang menciptakan anggaran sendiri di luar mekanisme yang ditetapkan undang-undang.
