

JogjaLima – Ada satu persoalan menarik dalam pengelolaan keuangan BLUD RSUD Wonosari yang patut menjadi perhatian publik. Persoalan tersebut bukan semata-mata karena besarnya jumlah uang hasil penyisihan/pemotongan jasa pelayanan yang terkumpul dalam pos Biaya Umum (BU), melainkan siapa yang memiliki kewenangan menggunakannya, dan kepada siapa penggunaannya dipertanggungjawabkan.
Jika mencermati pertimbangan dalam putusan perkara tindak pidana korupsi yang berkaitan dengan RSUD Wonosari, terdapat konstruksi pengelolaan uang Biaya Umum yang menarik untuk dicermati.
Berasal dari Jasa Pelayanan yang Disisihkan/Dipotong
Dalam pertimbangan putusan pengadilan, uang Biaya Umum disebut bersumber dari uang jasa pelayanan RSUD Wonosari yang tercantum dalam DPA RSUD. Uang tersebut disisihkan/dipotong untuk dana taktis direktur dan membiayai kegiatan operasional RSUD yang tidak tercover dalam DPA RSUD Wonosari.
Penyisihan atau pemotongan tersebut didasarkan pada Peraturan Direktur RSUD. Sementara itu, penggunaan uang Biaya Umum diatur melalui Keputusan Direktur.
Direktur Menjadi Pemegang Kewenangan Penggunaan
Persoalan berikutnya adalah mengenai siapa yang memiliki kewenangan menggunakan uang Biaya Umum.
Berdasarkan keterangan para saksi dari bidang keuangan dalam persidangan, penggunaan uang Biaya Umum sepenuhnya merupakan hak prerogatif Direktur RSUD.
Berdasarkan ketentuan Peraturan Bupati Gunungkidul Nomor 52 Tahun 2015 tentang Remunerasi Pada RSUD Wonosari, Direktur tidak memiliki kewenangan mengalihkan/menyisihkan/memotong dana jasa pelayanan melalui keputusan direktur. Seluruh penggunaan dana BLUD RSUD harus berdasarkan program, kegiatan dan kode rekening anggaran yang telah ditetapkan dalam DPA RSUD.
Pertanyaan yang kemudian muncul adalah bagaimana mekanisme pengawasan terhadap penggunaan dana biaya umum tersebut? Apakah terdapat mekanisme verifikasi, evaluasi, dan pengendalian dari pihak di luar lingkungan internal maupun eksternal RSUD?
Pertanggungjawaban Berhenti di Meja Direktur
Bagian yang paling menarik justru terletak pada mekanisme pertanggungjawabannya. Dalam pertimbangan putusan pengadilan disebutkan bahwa pertanggungjawaban uang Biaya Umum hanya sampai kepada Direktur RSUD Wonosari.
Keterangan para saksi bidang keuangan juga menggambarkan bahwa pertanggungjawaban penggunaan dana tersebut dilakukan oleh bendahara kepada Direktur dan tidak dilaporkan kepada Pemerintah Kabupaten Gunungkidul (Bupati).
Di sinilah muncul persoalan tata kelola keuangan yang patut dipertanyakan.
Dana tersebut berasal dari jasa pelayanan RSUD yang tercantum dalam DPA. Penyisihan/pemotongannya didasarkan pada Peraturan Direktur. Penggunaannya ditentukan melalui Keputusan Direktur. Kewenangan penggunaannya berada pada Direktur. Sementara pertanggungjawabannya juga hanya sampai kepada Direktur.
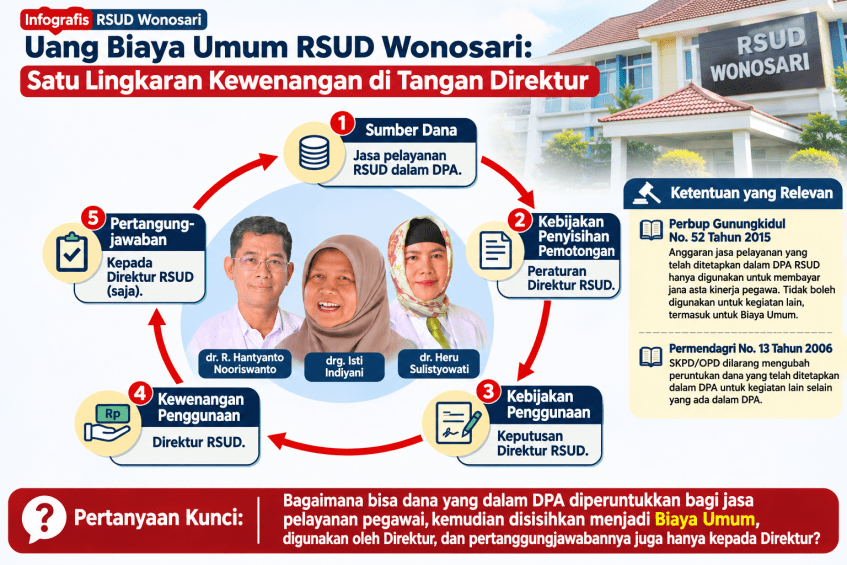
Dengan kata lain, terdapat suatu pola pengelolaan yang secara sederhana dapat digambarkan sebagai berikut:
- Sumber dana: Jasa pelayanan RSUD dalam DPA.
- Kebijakan penyisihan/pemotongan : Peraturan Direktur.
- Kebijakan penggunaan: Keputusan Direktur.
- Kewenangan penggunaan: Direktur RSUD.
- Pertanggungjawaban: Kepada Direktur RSUD.
Sebuah lingkaran pengelolaan dana yang seluruh instrumen kebijakannya berada dalam lingkup direktur RSUD itu sendiri.
Di Mana Posisi Pengawasan Pemerintah Daerah?
Pertanyaan pentingnya bukan sekadar apakah Direktur memiliki kewenangan mengalihkan/menyisihkan/memotong dana jasa pelayanan untuk biaya umum. Tetapi, apakah dana yang disisihkan dari jasa pelayanan itu tetap tercatat dalam sistem pembukuan resmi BLUD RSUD?
Bagaimana mekanisme pencatatan penerimaan dan pengeluarannya? Apakah penggunaannya masuk dalam laporan pertanggungjawaban keuangan BLUD? Apakah terdapat mekanisme pengawasan oleh Dewan Pengawas BLUD, PPKD, maupun Pemerintah Kabupaten Gunungkidul?
Dan yang tidak kalah penting, apakah mekanisme pertanggungjawaban yang hanya sampai kepada Direktur tersebut telah sesuai dengan ketentuan pengelolaan keuangan BLUD RSUD Wonosari?
Bukan Sekadar Persoalan Uang, tetapi Tata Kelola Keuangan
Persoalan Biaya Umum RSUD Wonosari seharusnya tidak berhenti pada perdebatan mengenai ada atau tidaknya kerugian keuangan negara. Ada persoalan lain yang tidak kalah penting, yaitu bagaimana sebuah dana yang bersumber dari jasa pelayanan dapat dialihkan/disisihkan/dipotong untuk kegiatan di luar DPA, kemudian dikelola berdasarkan keputusan Direktur, dan pertanggungjawabannya hanya sampai kepada Direktur.
Apabila seluruh rangkaian tersebut benar sebagaimana tergambar dalam pertimbangan putusan dan keterangan para saksi, publik berhak memperoleh penjelasan mengenai dasar hukum, pencatatan, pengawasan, dan pertanggungjawaban dana biaya umum tersebut.
Sebab, dalam tata kelola keuangan publik, kewenangan mengelola uang harus selalu berjalan beriringan dengan kewajiban mempertanggungjawabkan penggunaannya.
Ketika Anggaran Jasa Pelayanan Dialihkan Menjadi Biaya Umum
Persoalan Biaya Umum RSUD Wonosari ternyata tidak hanya menyangkut mekanisme penggunaan dan pertanggungjawaban dana. Ada persoalan yang lebih mendasar, yakni mengenai peruntukan awal uang yang kemudian disisihkan menjadi Biaya Umum.
Berdasarkan Peraturan Bupati Gunungkidul Nomor 52 Tahun 2015 tentang Perubahan atas Peraturan Bupati Gunungkidul Nomor 4 Tahun 2015 tentang Remunerasi pada RSUD Wonosari, pengaturan remunerasi berkaitan dengan pemberian imbalan atas kinerja pegawai.
Apabila anggaran jasa pelayanan telah ditetapkan dalam DPA RSUD untuk membayar remunerasi pegawai, maka muncul pertanyaan: atas dasar hukum apa anggaran tersebut kemudian disisihkan, dipotong dan dialihkan untuk membiayai kegiatan lain yang tidak tercantum dalam DPA?
Persoalan ini berkaitan dengan ketentuan Pasal 122 ayat (9) Permendagri Nomor 13 Tahun 2006 tentang Pedoman Pengelolaan Keuangan Daerah. Ketentuan tersebut pada pokoknya melarang SKPD melakukan pengeluaran atas beban anggaran daerah untuk tujuan lain dari yang telah ditetapkan dalam APBD.
Dengan demikian, persoalannya bukan sekadar Direktur tidak memiliki kewenangan membuat Peraturan Direktur atau Keputusan Direktur.
Persoalan utamanya adalah apakah kewenangan tersebut dapat digunakan untuk mengubah peruntukan anggaran yang telah ditetapkan dalam dokumen pelaksanaan anggaran?
Sebab, kewenangan seorang Direktur untuk mengatur mekanisme pemberian remunerasi tidak serta-merta dapat dimaknai sebagai kewenangan untuk mengalihkan anggaran remunerasi menjadi sumber pembiayaan kegiatan lain.
Lingkaran Kewenangan yang Perlu Dijelaskan
Jika dicermati berdasarkan fakta persidangan, terdapat rangkaian pengelolaan uang Biaya Umum yang menarik.
Dana berasal dari jasa pelayanan pegawai. Penyisihan dilakukan berdasarkan Peraturan Direktur. Penggunaannya ditetapkan melalui Keputusan Direktur. Penggunaannya menjadi hak prerogatif Direktur. Sementara pertanggungjawabannya juga hanya sampai kepada Direktur.
Di sinilah persoalan tata kelola menjadi penting.
Bagaimana mungkin dana yang berasal dari anggaran jasa pelayanan pegawai kemudian disisihkan, dipotong dan dialihkan untuk Biaya Umum berdasarkan kebijakan internal Direktur, sementara mekanisme pertanggungjawabannya tidak dilaporkan kepada Pemerintah Kabupaten Gunungkidul?
Apakah Peraturan Direktur dan Keputusan Direktur dapat menjadi dasar hukum untuk mengesampingkan peruntukan anggaran yang telah ditetapkan dalam DPA?
Apakah terdapat persetujuan atau mekanisme perubahan anggaran melalui pejabat pengelola keuangan daerah?
Dan apakah penggunaan dana tersebut telah dicatat serta dipertanggungjawabkan dalam sistem keuangan BLUD?
Pertanyaan-pertanyaan tersebut penting dijawab karena kewenangan direktur bukan berarti kewenangan tanpa batas.
Pada akhirnya, persoalan Biaya Umum RSUD Wonosari bukan hanya tentang ke mana uang dibelanjakan, tetapi juga apakah sejak awal uang tersebut memang boleh dialihkan dari peruntukan yang telah ditetapkan dalam DPA RSUD Wonosari.
Jika anggaran jasa pelayanan diperuntukkan bagi pegawai, siapa yang memberikan kewenangan kepada direktur RSUD untuk mengubahnya menjadi Biaya Umum?
Pada akhirnya, pertanyaan mendasarnya sederhana: jika uang Biaya Umum berasal dari jasa pelayanan RSUD, digunakan berdasarkan kebijakan Direktur, dan pertanggungjawabannya juga hanya sampai kepada Direktur, lalu di mana posisi mekanisme akuntabilitas Pemerintah Kabupaten Gunungkidul? Pertanyaan inilah yang layak dijawab secara terbuka.
